
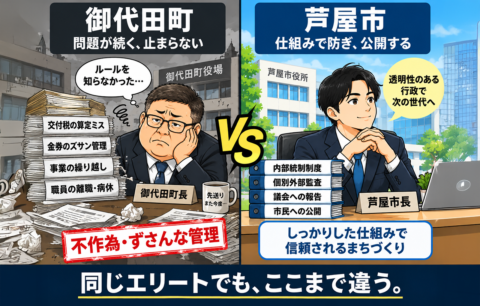
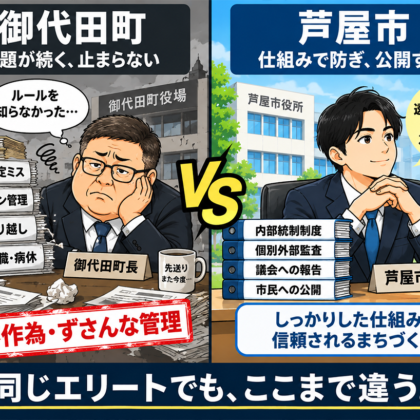
これまで御代田町のガバナンス欠如に対し、「人治政治」「無法地帯」といった厳しい批判がなされてきました。
今回、過去十数年分に及ぶ監査記録と議会録を精査した結果、それが単なる感情的な批判ではなく、長期間にわたって同系統の問題が監査で繰り返し指摘されてきたという、深刻な実態が浮かび上がりました。
システム(法治)よりも、担当者ごとの属人的な判断に依存し、監査委員から繰り返し改善を求められながら、その是正が組織全体の仕組みとして定着していない御代田町。その全貌を検証します。
御代田町の「4つの病巣」とブラック履歴
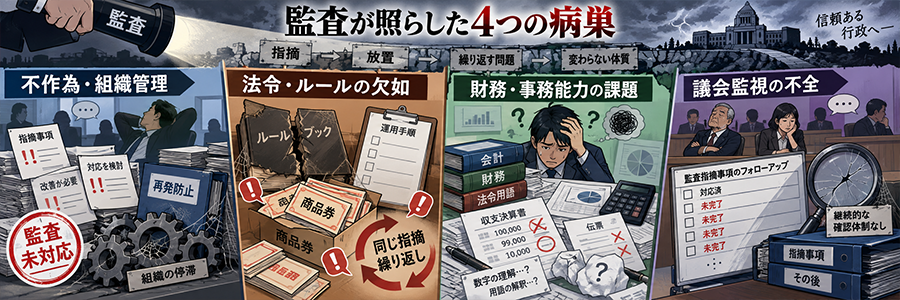
過去の監査記録を時系列で追跡すると、職員のケアレスミスなどでは説明できない、長期間にわたって繰り返されている「4つの病巣」が浮き彫りになります。
- 不作為・組織管理
平成24年(2012年)頃に「不作為の作為(為すべき者が為さない)」という問題意識が示され、その後も組織共有や再発防止を求められながら、令和6年(2024年)には「不作為による不適切な事務作業」が実際に監査で確認されました。 - 法令・ルールの欠如
平成26年(2014年)頃から法令・規則遵守や内部統制の強化を求められながら、令和4年(2022年)・令和6年(2024年)には金券管理についてルール整備の問題が連続して監査に現れています。 - 財務・事務能力の課題
平成29年(2017年)の複式簿記・財務知識、平成30年(2018年)の法令用語、令和2年(2020年)頃の資料作成・情報共有と、監査テーマは形を変えながら続き、令和6年(2024年)には数値・文言への理解不足が「入力ミスや不完全な文書作成」につながる危険性まで指摘されました。 - 議会監視の不全
平成26年(2014年)・28年(2016年)に監査委員から監視機能の行使を直接求められながら、監査指摘を翌年度以降まで一覧で追跡し、是正完了を確認する恒常的な仕組みは、公開資料上確認できません。
以下の表は、行政の問題と、それに対する是正がどのように扱われてきたかを追跡した十数年の記録です。
| 監査等で確認できる主な問題意識と指摘事項 |
|---|
| H18〜19年度(2006〜2007年) 事前確認、情報公開、法令遵守、財産管理、複式簿記的感覚の必要性を指摘。 |
| H21年度(2009年) 引継ぎの問題に加え、「不作為」による不当な事務処理へ注意喚起。 |
| H24〜25年度(2012〜2013年) やるべきことをしない行政に対し、「不作為の作為」と強い言葉で責任追及。 |
| H26・28年度(2014・2016年) 監査委員から議会に対し、監視機能(検査権・調査権等)を発揮するよう直接要請。 行政側は監査指摘を「組織として共有する」と答弁。 |
| R4年度(2022年) 金券について、手順不統一、処分記録なしを問題視し、規則等による安全管理を要求。 |
| R6年度(2024年) 【警告無視の果てに起きた組織崩壊】 ・再び「不作為による不適切な事務」を認定。 ・約9億7,000万円(全予算の1割)の異常な事業繰越。 ・4,607万円分の金券を明文規則なしで発行。 ・入力ミス多発、人事面での「スピード離職・病休」を指摘。 |
15年間の「監査指摘と役場対応」詳細一覧
監査記録と議会録をさらに深く横断すると、監査委員は具体的な問題を発見しており、町側もそれを改善する必要性自体はかなり以前から認識していたことが分かります。
平成28年(2016年)の議会において、過去の監査所見に対する改善状況を問われた際、町側(総務課長)は今後についてこう答弁しています。
役場:「各課、各事業の中で同様のことが起きることがないように、問題点をさらに明確にし、その内容について組織として共有していく」
つまり、「監査を受けても何をすればいいのか分からなかった」わけではないのです。
「個別のミスを直すだけでなく、組織として共有し再発を防ぐ」という本質的な考え方を、町は少なくとも2016年時点ですでに明言していました。
それにもかかわらず、その後も不作為、業務標準化、金券管理、文書・数値精度など、同じ内部統制上のテーマが繰り返し監査に現れています。
分かっていた。改善すると答弁していた。それでも組織全体の仕組みとして定着させることができなかった。
ここに御代田町のガバナンス上の重大な欠陥があります。
| 監査の指摘事項と、役場・議会の対応(ダメな点) | |
|---|---|
(2010〜2011年) | 【監査の指摘】 ケアレスミスを軽視しないこと、行政コストの意識、徴収業務の効率化。 【役場・議会の対応】 役場:個別事案の改善は行われた。 議会:継続的な前年指摘の追跡は確認できず。 【その後の再発:指摘事項の管理不在】 一覧管理して完了確認する仕組みがないため、後年になっても文書精度や入力ミスが監査テーマに上がり続ける。 |
(2012〜2013年) | 【監査の指摘】 「不作為の作為」(必要と認識しながら実施しない行政)への警告。 【役場・議会の対応】 役場:個別の改善要求にはその都度対応。 議会:一部議員が一般質問で引用するのみ。 【その後の再発:組織的フォローアップの欠如】 全庁的なルール化を怠ったため、約10年後の令和6年(2024年)に「不作為による不適切な事務」として最悪の形で再登場。 |
(2014〜2016年) | 【監査の指摘】 監査委員から議会へ「検査権・監査請求権・調査権という監視機能を発揮せよ」と直接要請。 【役場・議会の対応】 役場:「指摘は組織として共有する」と答弁。 議会:平成28年(2016年)に議員が改善状況を質問。 【その後の再発:口先だけの「共有」と「監視」】 一般質問で聞いて満足してしまい、恒常的な「是正追跡システム(台帳管理など)」が未だに構築されていない。 |
(2017〜2018年) | 【監査の指摘】 複式簿記の知識不足、法令用語の理解不足などに関する7項目の監査所感。 【役場・議会の対応】 役場:町長が「参考書購入、六法あっせん」などで改善すると答弁。 議会:令和元年(2019年)に定例会で対応を質問。 【その後の再発:個人への責任転嫁】 「本を買う」という個人の努力論にすり替えた結果、令和6年(2024年)には数値・文言の理解不足による不完全文書多発へと悪化。 |
(2022〜2023年) | 【監査の指摘】 金券の手順不統一・処分記録なし。規則等による安全管理を要求。 【役場・議会の対応】 役場:ルール化を放置したまま金券事業を継続。 議会:決算・監査を扱うも、翌年度まで継続追跡した事実は確認できず。 【その後の再発:完全な制度整備の放棄】 監査の指摘から2年経った令和6年(2024年)になっても、なお「文書化した規則が必要」と叩かれる事態に。 |
御代田町の令和8年度予算に計上された「監査委員費」は年間103万1,000円です。監査事務局職員の兼務人件費などは別ですが、大規模な専任監査チームが全業務を徹底的に調査している体制ではありません。それでも、不作為、金券管理、約9億7,000万円の事業繰越、文書・数値管理、「スピード離職、病休も散見」といった問題が監査で次々に表面化しています。限られた監査でも、これだけの問題が見つかっているのです。
この追跡記録から、御代田町のガバナンスにおける「決定的にダメな点」が3つ浮かび上がります。
1. 「個別対応(火消し)」で終わる行政
監査で指摘を受けると、その都度対応した個別事例は確認できます。しかし、それを全庁共通のルールに変換する防火設備になっていません。平成28年に「組織として共有する」と宣言しながら、令和6年監査で再び「防止策の共有」「作業フローのフォーマット化」を求められているのがその証拠です。
2. 「聞きっぱなし」の議会
調査権・検査権を持つ議会ですが、質問をして答弁を引き出しても、それを未是正案件として翌年度まで継続管理する「追跡システム(後述)」が存在しません。
3. 「担当者の注意」に依存する体質
業務の標準化を進めず個人の能力に依存した結果、令和6年監査で「スピード離職、病休も散見」と指摘される事態を招いています。組織として業務を安定させる仕組みが決定的に欠如しています。
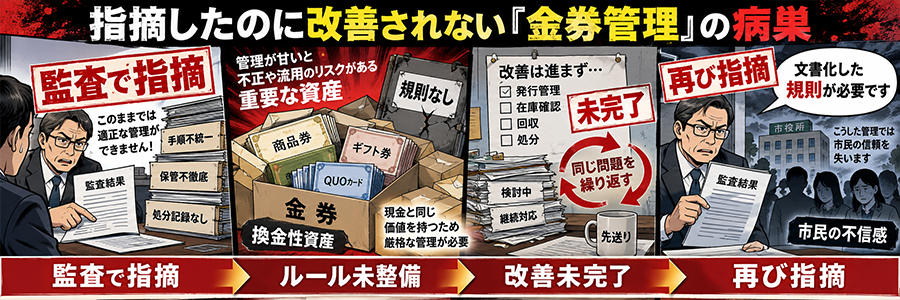
指摘したのに改善されない「金券管理」
同種の指摘が長年繰り返される中、自浄能力の弱さが最も分かりやすく表れているのが「金券管理」です。
令和4年(2022年)の監査では、金券の管理・処分の手順不統一や処分記録の不在を指摘され、規則等による安全管理が求められました。
金券は現金に近い換金性資産であり、発行から処分まで一貫した管理がなければ、後から数量を完全に突合することが難しくなります。
ところが2年後の令和6年(2024年)、町は4,607枚・4,607万円分の金券を発行。監査委員は過年度の指摘を踏まえ、再びこう指摘しました。
監査:「当該管理処分には文書化した規則が必要」
令和4年度にルール化を求められたにもかかわらず、2年後になっても改めて「規則が必要」と叩かれている。
これは、過去の指摘に対して制度整備が完了していなかったことを示す、極めて直接的な証拠です。
「不正がなかったと思う」ではなく、「記録を突合すれば不正がないことを客観的に確認できる」状態にしておく。そのためのルール整備すら2度にわたり求められている事実こそが、内部統制の弱さを象徴しています。
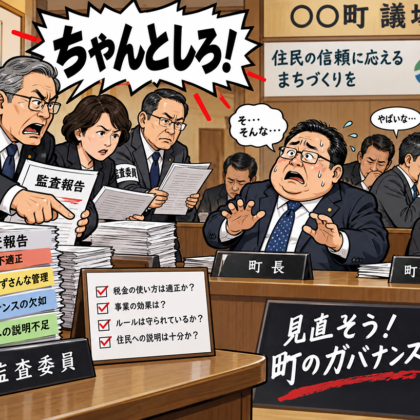
監査委員の厳しい指摘に反応しない議会
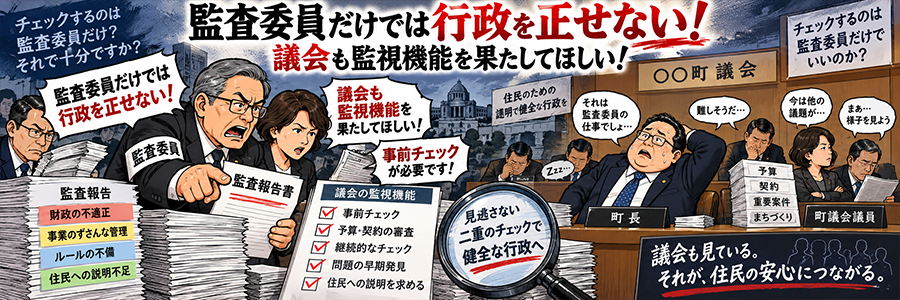
行政を監視する議会側にも問題があります。一部の議員が一般質問で改善状況を問う場面は実際にありました。
しかし問題は、その先です。
「監査指摘一覧→是正責任者→是正期限→翌年度の進捗確認→完了確認」
という恒常的なフォローアップ制度が、議会という組織として全く機能していません。町の公式サイトを見ても、定期監査の指摘と措置状況を年度横断で追える形にはなっていないのです。
事後チェックしかできない監査委員は、平成26年(2014年)・28年(2016年)に、議会に対して
監査委員だけでは行政を正せない。議会も監視機能(事前チェック等)を果たしてほしい
という趣旨の異例の要請を行っています。
それでも後年、金券管理や不作為などが再び監査に現れました。議会の最大の欠陥は、個人の質問を「制度的な是正確認」までつなげる仕組みを持たないことです。
「検収ごまかし」の実害を生んだ巨額事業繰越
さらに令和6年(2024年)には、約9億7,000万円(全予算の約1割)という規模の異常な事業繰越が発生し、監査委員から
監査:「執行できなければ繰り越せばよいという意識が常態化すると、予算作成業務も破綻しかねない」
と警告されました。
事業繰越がこれほどの規模で常態化するということは、現場の職員が次年度に向けて「とにかく早く事業を終わらせなければ」という強烈なプレッシャーと焦りに晒され続けることを意味します。
この「焦り」が最悪の形で暴走し、ついに実害として引き起こされたのが、令和8年(2026年)3月に発覚した「検収ごまかし」事件です。

産業経済課の40代男性係長が、完了検査を行わないまま虚偽の検査調書を作成し、課長の引き出しから無断で「課長印」を持ち出して約450万円を町に不正支出させました。プレッシャーに追われた末に、「書類上で工事を完了させてしまえ」という恐ろしいモラルハザード(倫理の欠如)が起きていたのです。
なぜ、現場の中核である係長が、公印を勝手に持ち出してまで書類をごまかす大胆な不正に手を染めたのか。組織論として見れば、このモラルハザードを決定的に引き起こしやすくした(心理的ハードルを下げた)のは、他でもない小園町長自身の過去の行いです。
令和4年(2022年)、小園町長は自ら5,000万円超の申請事務において正規の決裁ルートを飛ばし、公印を不正使用する事件を起こしています。
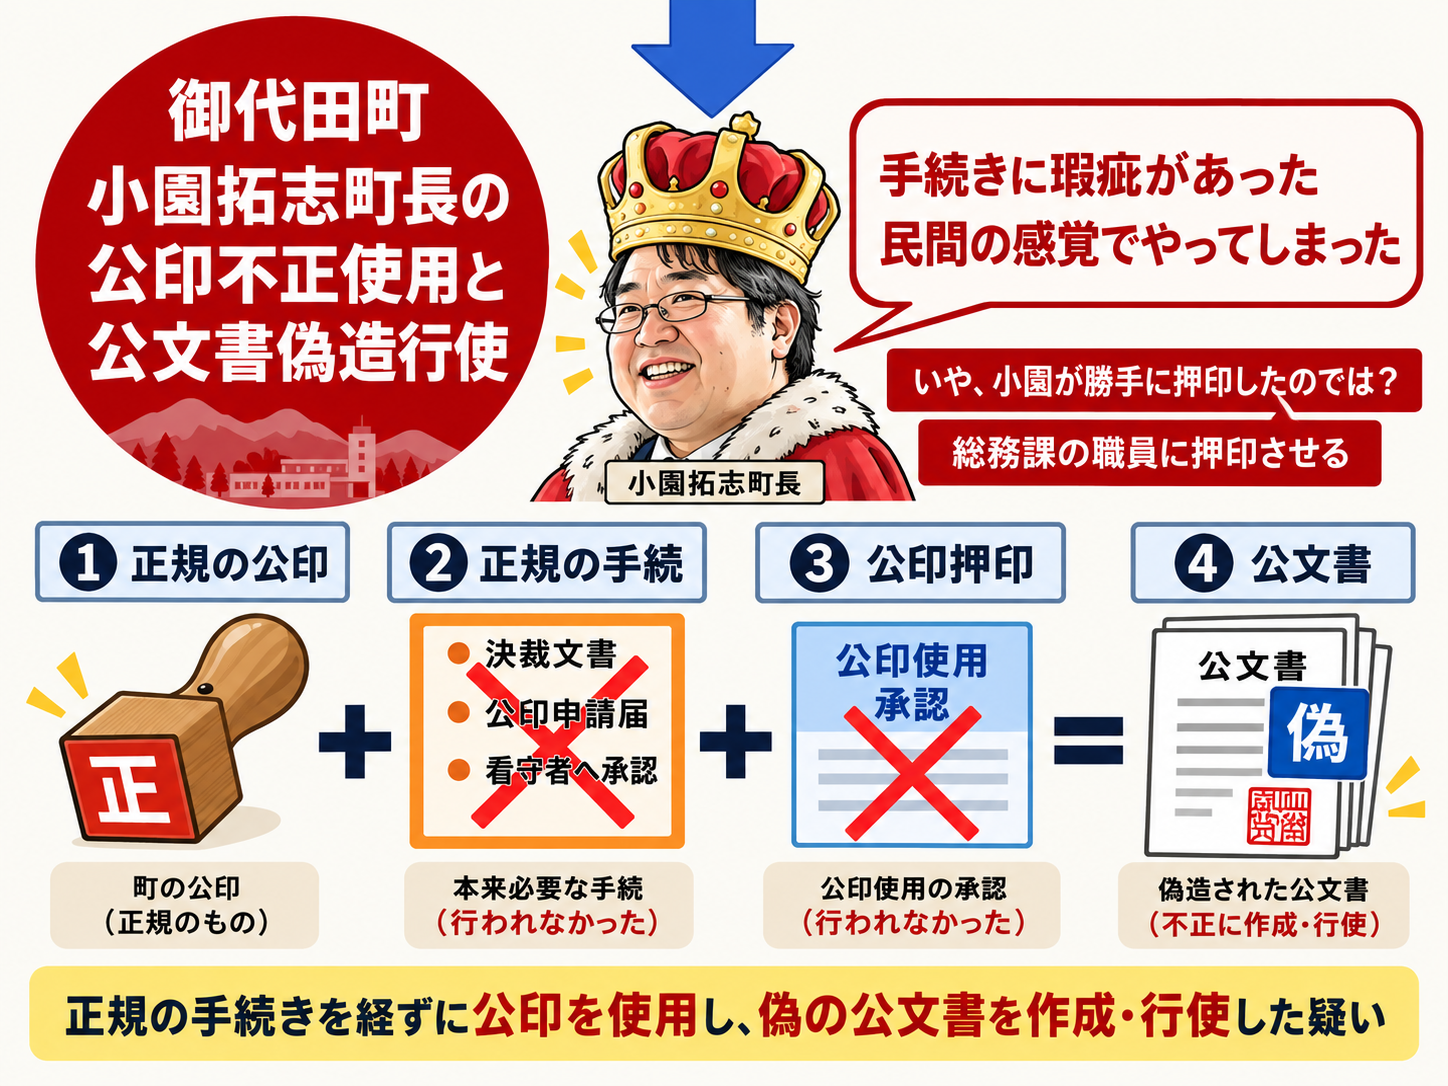
トップ自身が「手続きを急ぐあまりルールを破り書類をごまかす」という最悪の前例を作った組織において、「現場だけは厳格にルールを守れ」と求めても説得力は皆無です。
巨額の事業繰越で現場を焦りに追い込み、トップの悪しき前例がコンプライアンス意識を破壊する。全予算の1割もの繰越が放置されている現状は、単なるスケジュールの遅れなどではなく、第二・第三の不正隠蔽がいつ起きてもおかしくない危険水域にあることを証明しています。
立派な計画は作るだけ「PDCPDC…」
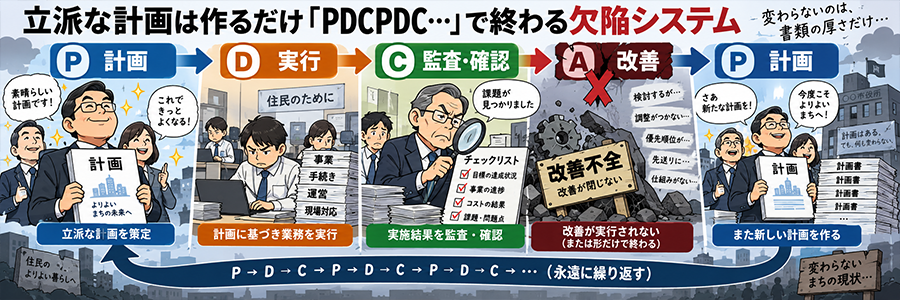
御代田町の実態は、計画がないことではありません。第6次長期振興計画などで立派な計画(Plan)を作り、予算執行(Do)も行い、監査委員が具体的な問題を発見(Check)しています。
問題はその後、業務手順や組織運営を変える「Act(改善)」が完了するまで管理されていないことです。
町は平成28年に「問題点を組織として共有していく」と明言していたにもかかわらず、令和6年監査で再び「防止策の共有」「作業フローのフォーマット化」を求められました。
つまり、御代田町では「改善する」という考え方自体は昔から存在したのに、それを恒久的な仕組みに変えるところで常につまずいているのです。
PDCAが回っているのではなく、「P(計画)→D(実行)→C(監査)→十分なA(改善)が完了しないまま次のPへ進む」という「PDCPDCPDC…」状態が繰り返されている。これが最大の欠陥です。
法が定める「是正の仕組み」が機能していない
監査で指摘を受けたからといって、すべてが直ちに地方自治法違反になるわけではありません。同法199条における定期監査の「所感」や「意見」は、勧告(11項)とは異なり、直接的な法的強制力を持たないからです。
しかし、行政ガバナンスの観点では極めて重大な問題が存在します。
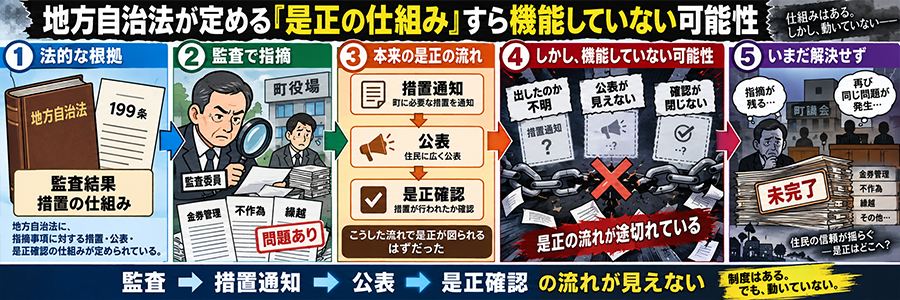
地方自治法199条14項には、監査結果を受けて自治体が措置を講じた場合、その内容を監査委員へ通知し、監査委員がそれを公表するというフォローアップ(是正確認)の仕組みが明確に規定されています。
ここで御代田町について、次の極めて重要な検証ポイントが浮上します。
前述の令和4年(2022年)の金券問題について、執行部は「措置通知」を監査委員に提出し、公表したのでしょうか。
もし、「改善しました」という措置通知を一切出さず、公表もされないまま、令和6年に再び「規則が必要」と指摘されたのだとすれば、まさに「CheckしたのにActが閉じていない」状態を法律のフォローアップ制度上でも証明することになります。
逆に、「改善済み」として措置通知を出していたにもかかわらず、令和6年に再び規則整備を求められたのだとすれば、「是正したという報告が実効性のない虚偽に近いものだった」ことを意味します。
今後、過去の監査に対する「地方自治法199条14項に基づく措置通知・措置状況公表」が全件見当たらないとすれば、御代田町の「監査指摘をやり過ごし、実質的な是正を行わない体質」の論拠は決定的なものとなります。
「監査結果の公表」も機能していない
御代田町は、監査結果の公表すら法律や規則に反しています。
地方自治法199条9項は、監査委員について、監査結果を議会や町長などへ提出するとともに、「これを公表しなければならない」と定めています。御代田町監査基準規則30条では、定期監査などの監査報告について「速やかに公表しなければならない」としたうえで、公表方法を次のように定めています。
「公表は、御代田町公告式条例によるほか、町の広報に掲載するなど、広く住民に周知することができる方法により行う。」(御代田町監査基準規則30条)
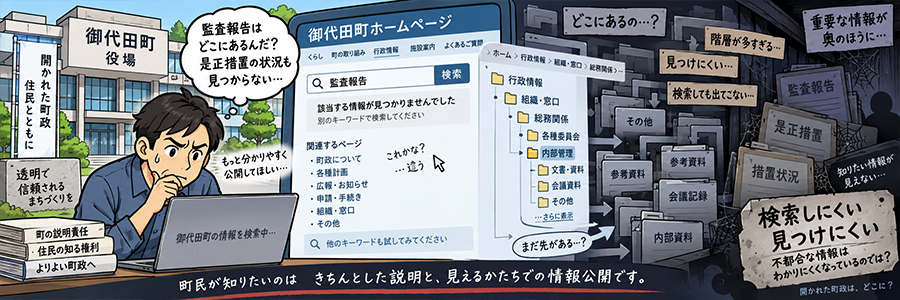
ところが、実際の定期監査報告は、議会定例会の会議録や添付資料の中から探さなければならない状態です。
これで、町自身の規則が定める「広く住民に周知することができる方法」による公表が十分に行われていると言えるのでしょうか。
さらに地方自治法199条14項は、監査結果を受けて議会や町長等が措置を講じた場合、その内容を監査委員へ通知し、監査委員がその措置内容を公表する仕組みを定めています。
しかし現在の公開状況では、住民が定期監査の指摘内容と、その後どのような是正措置が講じられたのかを年度横断で追跡できる状態にはなっていません。
「昭和の古いやり方」は小園町政そのもの
小園町長はこれまで、X(旧Twitter)などで旧態依然とした政治・行政のあり方について「昭和の古いやり方」「時代遅れ」といった趣旨の発信を口癖のように繰り返しています。
しかし監査記録が示すのは、不作為、金券無規則管理、巨額繰越、文書精度低下など、基本的な統制の改善を何度も求められ、トップ自ら公印を不正使用する「ルールなき人治政治」の実態です。
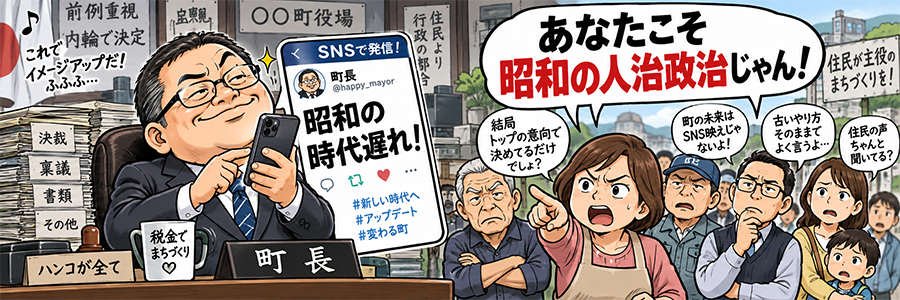
過去にも議会であからさまな誤魔化しや嘘を平気で発言している小園町長。監査の指摘すら是正できていないことは、自分自身が一番知っているはず。
小園町長の行政運営こそ、監査の改善すら組織的に実施できない「昭和の古いやり方」であり、内部統制が厳しく監査される令和において「時代遅れ」ですね。
心理学には、自分自身の中にある認めたくない欠点や好ましくない性質を、他人のものだと思い込んで激しく非難する「投影」という防衛機制があります。他者を「時代遅れ」と攻撃するその振る舞いは、直視したくない自分自身の前近代的な体質を、無意識のうちに他者に「投影」しているだけなのかもしれません。
もう、何個目のブーメランなのでしょうか…





コメント